Domain tndl.de kaufen?
Wir ziehen mit dem Projekt
tndl.de um.
Sind Sie am Kauf der Domain
tndl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tndl.de kaufen?
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **


Ähnliche Suchbegriffe für Genossenschaftsbanken
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
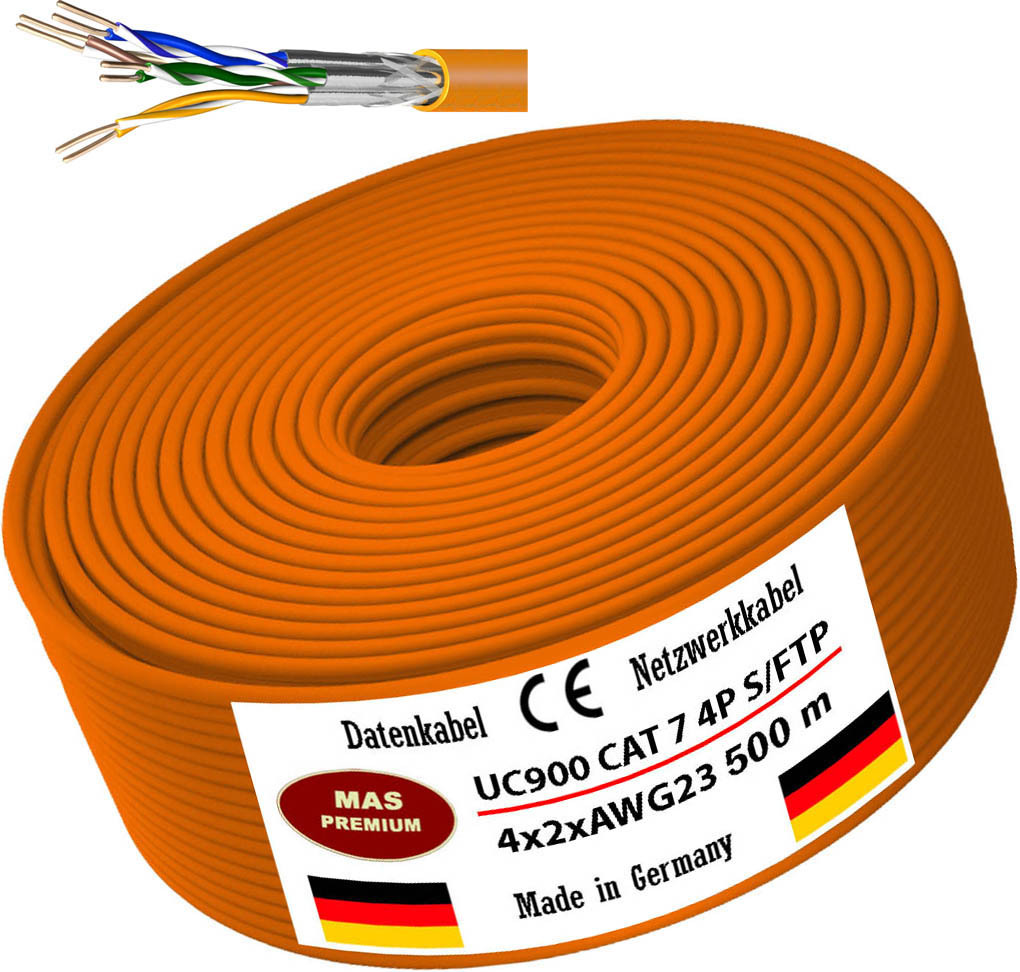
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROLINE GOLD USB3.2 Gen2 Typ C Gigabit Ethernet Konverter Digital/Daten Netzwerk (12.02.1111)Produktbeschreibung: Roline - Netzwerkadapter - USB-C 3.2 Gen 2 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.2 Gen 2, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 2,6 cm x 6 cm x 1,6 cm, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-TX, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1000 Gbps, Produktzertifizierungen: USB 3.1, USB 3.2 Gen 2, Farbe: Gold, Systemanforderungen: Microsoft Windows XP / Vista / 7 / 8 / 10, Apple MacOS X28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
-
Was sind Genossenschaftsanteile und wie können sie von verschiedenen Organisationen, wie beispielsweise Genossenschaftsbanken, Wohnungsbaugenossenschaften oder anderen kooperativen Unternehmen, genutzt werden, um Kapital von ihren Mitgliedern zu erhalten?
Genossenschaftsanteile sind Anteile, die von Mitgliedern einer Genossenschaft erworben werden können, um Kapital für die Genossenschaft zu beschaffen. Diese Anteile repräsentieren das Eigentum der Mitglieder an der Genossenschaft und berechtigen sie zur Teilnahme an Entscheidungen und Gewinnbeteiligungen. Genossenschaftsbanken können Genossenschaftsanteile von ihren Mitgliedern erwerben, um Kapital für ihre Geschäftstätigkeiten zu erhalten. Diese Anteile dienen als Eigenkapital und stärken die finanzielle Basis der Bank. Wohnungsbaugenossenschaften nutzen Genossenschaftsanteile, um Kapital für den Bau und die Instandhaltung von Wohnungen zu erhalten. Mitglieder, die Anteile erwerben, werden dadurch Miteigentümer der Wohnungen und haben Mitspracherecht bei Entscheid **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
Top-Angebote
Produkte zum Begriff Genossenschaftsbanken:
-
Leichter Damenfahrradhelm mit MIPS-Technologie für Komfort und SicherheitDer Fahrradhelm für Damen bietet eine bequeme Passform mit guter Abdeckung und ausgezeichneter Belüftung und eignet sich für nahezu jede Fahrt. Der Helm ist mit einer In-Mold-Konstruktion gefertigt, um das Gewicht zu reduzieren und die Haltbarkeit für den täglichen Gebrauch zu erhöhen. Das Roc Loc Sport MIPS-Verstellungssystem ermöglicht eine einfache und schnelle Anpassung durch Drehen eines Drehknopfes. Dieses System ist nahtlos in das Multi-Directional Impact Protection System (MIPS) integriert, das Energie ableiten und bei bestimmten Stößen zusätzlichen Schutz bieten kann. Diese Vielseitigkeit macht den Helm ideal für Fahrten im Gelände, auf Singletrails oder in der Stadt.340,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x45,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Genossenschaftsbanken sicher?
Sind Genossenschaftsbanken sicher? Genossenschaftsbanken gelten im Allgemeinen als sicher, da sie auf einem soliden Geschäftsmodell basieren, bei dem die Mitglieder Eigentümer der Bank sind und somit ein starkes Interesse an deren Stabilität haben. Zudem unterliegen Genossenschaftsbanken strengen regulatorischen Vorschriften und werden regelmäßig von Aufsichtsbehörden überwacht, um sicherzustellen, dass sie sich an alle gesetzlichen Bestimmungen halten. Darüber hinaus sind Genossenschaftsbanken in der Regel regional verankert und haben oft eine langjährige Geschichte in der Gemeinschaft, was ihr Vertrauen und ihre Stabilität weiter stärkt. Letztendlich gibt es jedoch keine absolute Sicherheit, da auch Genossenschaftsbanken den Risiken des Finanzmarktes ausgesetzt sind. **
-
Welche Genossenschaftsbanken gibt es?
Es gibt in Deutschland mehrere Genossenschaftsbanken, die als Teil des genossenschaftlichen Finanzverbundes agieren. Dazu zählen unter anderem die Volksbanken und Raiffeisenbanken, die als Genossenschaftsbanken organisiert sind. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette an Finanzdienstleistungen an. Neben den Volksbanken und Raiffeisenbanken gibt es auch noch andere Genossenschaftsbanken, wie beispielsweise die PSD Banken oder die Sparda-Banken. Insgesamt spielen Genossenschaftsbanken eine wichtige Rolle im deutschen Bankensektor und sind für viele Kunden eine vertrauenswürdige Alternative zu den großen Geschäftsbanken. **
-
Was gibt es für Genossenschaftsbanken?
Was gibt es für Genossenschaftsbanken? Genossenschaftsbanken sind Finanzinstitute, die auf dem Prinzip der Selbsthilfe und Selbstverwaltung basieren. Es gibt verschiedene Arten von Genossenschaftsbanken, darunter Volksbanken, Raiffeisenbanken und Spar- und Darlehenskassen. Diese Banken sind im Besitz ihrer Mitglieder und arbeiten zum gegenseitigen Nutzen und zur Förderung der lokalen Wirtschaft. Genossenschaftsbanken bieten eine Vielzahl von Finanzdienstleistungen an, darunter Girokonten, Kredite, Versicherungen und Anlageprodukte. Sie zeichnen sich durch eine enge Bindung zu ihren Mitgliedern aus und legen Wert auf Transparenz und Fairness in ihrer Geschäftstätigkeit. **
-
Welche Banken gehören zu den Genossenschaftsbanken?
Welche Banken gehören zu den Genossenschaftsbanken? Genossenschaftsbanken sind Banken, die auf dem genossenschaftlichen Prinzip basieren und von ihren Mitgliedern gemeinsam kontrolliert werden. Zu den bekanntesten Genossenschaftsbanken in Deutschland gehören die Volksbanken und Raiffeisenbanken, sowie die Sparda-Banken. Diese Banken sind in regionalen Genossenschaftsverbänden organisiert und bieten ihren Mitgliedern eine breite Palette von Finanzdienstleistungen an. Genossenschaftsbanken zeichnen sich durch eine enge Kundenbeziehung, eine demokratische Struktur und eine genossenschaftliche Wertorientierung aus. **
Ähnliche Suchbegriffe für Genossenschaftsbanken
-
ROLINE GOLD USB3.2 Gen2 Typ C Gigabit Ethernet Konverter Digital/Daten Netzwerk (12.02.1111)Produktbeschreibung: Roline - Netzwerkadapter - USB-C 3.2 Gen 2 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.2 Gen 2, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 2,6 cm x 6 cm x 1,6 cm, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-TX, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1000 Gbps, Produktzertifizierungen: USB 3.1, USB 3.2 Gen 2, Farbe: Gold, Systemanforderungen: Microsoft Windows XP / Vista / 7 / 8 / 10, Apple MacOS X28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Genossenschaftsanteile und wie können sie von verschiedenen Organisationen, wie beispielsweise Genossenschaftsbanken, Wohnungsbaugenossenschaften oder anderen kooperativen Unternehmen, genutzt werden, um Kapital von ihren Mitgliedern zu erhalten?
Genossenschaftsanteile sind Anteile, die von Mitgliedern einer Genossenschaft erworben werden können, um Kapital für die Genossenschaft zu beschaffen. Diese Anteile repräsentieren das Eigentum der Mitglieder an der Genossenschaft und berechtigen sie zur Teilnahme an Entscheidungen und Gewinnbeteiligungen. Genossenschaftsbanken können Genossenschaftsanteile von ihren Mitgliedern erwerben, um Kapital für ihre Geschäftstätigkeiten zu erhalten. Diese Anteile dienen als Eigenkapital und stärken die finanzielle Basis der Bank. Wohnungsbaugenossenschaften nutzen Genossenschaftsanteile, um Kapital für den Bau und die Instandhaltung von Wohnungen zu erhalten. Mitglieder, die Anteile erwerben, werden dadurch Miteigentümer der Wohnungen und haben Mitspracherecht bei Entscheid **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen an, wie die Annahme von Einlagen, die Vergabe von Krediten und die Abwicklung von Zahlungen. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten oft günstigere Kredite und höhere Zinssätze für Einlagen. Investmentbanken hingegen bieten Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzdienstleistungen für Unternehmen und institutionelle Anleger an. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Genossenschaftsbanken oder Investmentbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich traditionelle Bankdienstleistungen wie Einlagen, Kredite, Zahlungsverkehr und Beratung für Privat- und Geschäftskunden an. Im Gegensatz dazu konzentrieren sich Genossenschaftsbanken auf die Bedürfnisse ihrer Mitglieder und bieten ähnliche Dienstleistungen, jedoch mit einem stärkeren Fokus auf soziale Verantwortung und Gemeinschaftsorientierung. Investmentbanken hingegen bieten spezialisierte Dienstleistungen im Bereich der Kapitalbeschaffung, Fusionen und Übernahmen, Handel mit Wertpapieren und anderen Finanzinstrumenten an, die hauptsächlich auf institutionelle Kunden und Unternehmen ausgerichtet sind. **
-
Was sind die wichtigsten Dienstleistungen, die eine Geschäftsbank anbietet, und wie unterscheiden sie sich von den Dienstleistungen, die von anderen Finanzinstituten wie Sparkassen oder Genossenschaftsbanken angeboten werden?
Eine Geschäftsbank bietet hauptsächlich Dienstleistungen wie Kreditvergabe, Einlagenverwaltung, Zahlungsverkehr und Beratung für Unternehmen und Privatkunden an. Im Gegensatz dazu konzentrieren sich Sparkassen und Genossenschaftsbanken in erster Linie auf die Bedürfnisse von Privatkunden und kleinen Unternehmen, bieten jedoch ähnliche Dienstleistungen wie Kreditvergabe, Einlagenverwaltung und Zahlungsverkehr an. Geschäftsbanken haben in der Regel ein breiteres Spektrum an Finanzdienstleistungen und sind oft international tätig, während Sparkassen und Genossenschaftsbanken in erster Linie lokal oder regional agieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.